

Des transferts familiaux à la propriété du capital productif : repenser l’architecture de captation de valeur en Afrique.
Chaque année, les diasporas africaines transfèrent des dizaines de milliards de dollars vers leurs pays d’origine.
Ces ressources financent l’alimentation, le logement, la santé, l’éducation et les dépenses quotidiennes de millions de familles. Elles constituent un soutien essentiel aux ménages et contribuent à alimenter la demande intérieure.
Mais que devient cet argent une fois qu’il a été dépensé par les familles ?
Prenons un exemple.
Vous envoyez 300 € en Afrique pour un soutien familial.
Cet argent sera dépensé pour acheter des produits alimentaires, régler des factures ou financer des soins médicaux.
Une partie devient le chiffre d’affaires de commerçants, de distributeurs, de producteurs et d’entreprises de services.
Ces entreprises rémunèrent leurs salariés, paient leurs fournisseurs, acquittent leurs impôts et, lorsqu’elles réalisent des bénéfices distribuables, peuvent rémunérer leurs actionnaires.
Ces derniers peuvent être des entrepreneurs africains, des investisseurs locaux ou des groupes internationaux.
Et le mois suivant, le circuit recommence.
Que la richesse créée profite à différents acteurs économiques n’a rien d’anormal. C’est même le principe d’une économie ouverte et dynamique.
Le véritable paradoxe est ailleurs : la diaspora contribue collectivement à soutenir des marchés, mais intervient encore trop souvent dans l’investissement à travers des initiatives individuelles, dispersées et de portée limitée.
Elle finance une partie de la demande, sans nécessairement organiser les capitaux qui lui permettraient de détenir les entreprises répondant à cette demande.
Et si la véritable puissance économique de la diaspora résidait moins dans les milliards qu’elle transfère que dans sa capacité à unir ses ressources pour bâtir et contrôler des entreprises d’envergure ?
C’est la réflexion portée par Diaspora Elite Finance à travers ses travaux sur l’architecture du capital diasporique.
I. LE PARADOXE : UNE DEMANDE FINANCÉE EN CONTINU, UN CAPITAL NON STRUCTURÉ COLLECTIVEMENT
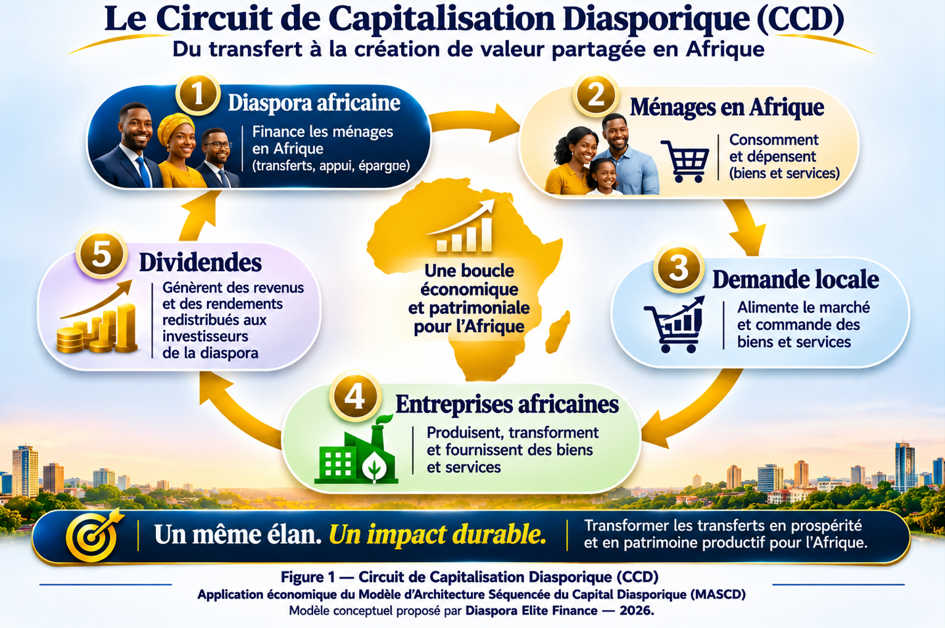
Lorsqu’un membre de la diaspora soutient sa famille, ses transferts contribuent à la consommation. Cette consommation alimente les entreprises qui produisent, transforment et distribuent les biens et services nécessaires.
Mais financer la demande ne confère aucun droit de propriété sur les entreprises qui en bénéficient.
Consommer, créer de la valeur et posséder le capital sont trois réalités économiques distinctes mais complémentaires :
- La consommation soutient les débouchés commerciaux. Elle contribue au chiffre d’affaires des entreprises.
- L’activité productive crée de la valeur ajoutée. Celle-ci correspond à la richesse créée après déduction des consommations intermédiaires et contribue notamment à rémunérer le travail, les administrations publiques et les apporteurs de capitaux.
- La détention du capital confère des droits patrimoniaux. Elle permet aux actionnaires de participer, selon leurs droits, aux bénéfices distribués, à la valorisation éventuelle de l’entreprise et à certaines décisions stratégiques.
Ainsi, une entreprise peut créer des emplois, payer des impôts et contribuer au développement économique africain tout en étant détenue majoritairement par des investisseurs étrangers.
À l’inverse, une entreprise à capitaux africains n’est pas nécessairement plus performante.
L’enjeu n’est pas d’opposer investisseurs africains et internationaux. Il est de permettre à la diaspora de participer davantage à la propriété et au développement d’entreprises compétitives.
Or, une difficulté majeure demeure : la fragmentation du capital diasporique.
Des milliers d’investisseurs peuvent mobiliser individuellement leurs économies pour acquérir un terrain, construire une maison, ouvrir un commerce ou financer une petite activité.
Ces initiatives ont leur utilité. Mais leur dispersion limite souvent leur capacité à financer des infrastructures, développer des groupes industriels, structurer des réseaux de distribution ou acquérir des participations significatives dans des entreprises établies.
La diaspora dispose de ressources individuelles. Le défi est de les transformer en capacité collective d’investissement.
Et cette transformation doit s’appuyer sur une épargne volontaire, distincte des transferts indispensables aux familles.
II. CHANGER D’ÉCHELLE : INVESTIR ENSEMBLE POUR MAÎTRISER LES CHAÎNES DE VALEUR
L’investissement diasporique ne peut se limiter à une addition de projets personnels.
Pour peser durablement sur l’économie, il doit pouvoir financer des entreprises de taille significative, organiser des complémentarités sectorielles et intervenir sur plusieurs maillons d’une même chaîne de valeur.
L’ambition n’est plus seulement de créer des entreprises. Elle est de construire des ensembles économiques capables de produire, transformer, distribuer et capter une part durable de la valeur créée.
Exemple : la filière manioc au Cameroun
Imaginons plusieurs centaines d’investisseurs diasporiques souhaitant contribuer au développement de cette filière.
Une approche fragmentée pourrait conduire chacun à financer une petite exploitation ou une unité artisanale de transformation.
Une approche collective commencerait par analyser le marché : où se situe la demande ? Quels sont les déficits de production, de transformation, de stockage ou de distribution ? Quelles entreprises pourraient être développées, regroupées ou acquises ?
Sur cette base, les investisseurs pourraient envisager une stratégie coordonnée : prendre une participation dans une entreprise de transformation, financer des capacités logistiques et développer des circuits de commercialisation.
L’objectif serait de créer des synergies économiques, plutôt que de multiplier des structures isolées.
Un tel projet nécessiterait une analyse approfondie de sa rentabilité, de ses besoins financiers et de ses risques. La taille d’un investissement ne garantit pas sa réussite.
Mais il illustre un changement fondamental :
Passer du financement de projets individuels à la construction collective de positions économiques stratégiques.
La diaspora ne serait plus uniquement une source de financement.
Elle pourrait devenir un acteur organisé de la production et de la propriété des grandes entreprises africaines.
III. CONSTRUIRE UNE ARCHITECTURE DE PUISSANCE COLLECTIVE
Pour atteindre cette ambition, regrouper des capitaux ne suffit pas.
Il faut organiser les investisseurs, définir une stratégie commune, sélectionner les actifs, structurer les participations et sécuriser leur gouvernance.
C’est l’objet de deux cadres méthodologiques complémentaires développés par Diaspora Elite Finance.
- Le Modèle d’Architecture Séquencée du Capital Diasporique (MASCD) vise à transformer des ressources financières individuelles et dispersées en un capital collectif structuré, gouverné et mobilisable.
Il articule la discipline collective, la gouvernance, les véhicules juridiques, la maîtrise des risques, les interfaces bancaires et institutionnelles ainsi que les mécanismes de détention et de suivi.
Selon les opérations, cette organisation pourrait notamment prendre la forme de holdings, de véhicules d’investissement dédiés ou de structures collectives réglementées.
Le MASCD répond à une question : comment permettre à des investisseurs dispersés d’agir ensemble avec la cohérence et la capacité financière d’un acteur économique structuré ?
La mutualisation financière ne crée pas, à elle seule, une puissance collective. Celle-ci suppose une stratégie partagée, des règles de décision, une gouvernance professionnelle et des mécanismes permettant de préserver la cohésion des investisseurs dans la durée.
- Le Circuit de Capitalisation Diasporique (CCD) constitue une déclinaison opérationnelle du MASCD, orientée vers l’identification des marchés et la structuration de participations productives.
Le CCD vise à transformer la connaissance des marchés en propriété productive.
Son principe est d’identifier les marchés dont la demande est notamment soutenue par les transferts diasporiques, puis de sélectionner les entreprises et les chaînes de valeur dans lesquelles une épargne d’investissement distincte pourrait être déployée.
Le CCD repose sur six étapes :
- Identifier la demande et les marchés présentant des débouchés vérifiables.
- Cartographier les chaînes de valeur et leurs contraintes économiques.
- Sélectionner les entreprises à créer, développer, acquérir ou regrouper.
- Structurer les investissements collectifs et les véhicules de participation.
- Organiser la gouvernance et le contrôle des entreprises et des droits patrimoniaux.
- Accompagner la capitalisation, les revenus éventuels et les possibilités de réinvestissement.
L’ambition est ainsi de construire un circuit de capitalisation : les transferts familiaux contribuent à soutenir la demande ; une épargne diasporique distincte et mutualisée finance des entreprises répondant à cette demande ; les revenus patrimoniaux éventuellement générés peuvent ensuite être réinvestis dans de nouvelles capacités productives.
À chaque cycle réussi, le patrimoine collectif peut se renforcer et soutenir de nouveaux investissements.
La sélection du projet repose sur quatre critères :
- la solidité de la demande,
- le potentiel de création de valeur,
- l’accessibilité du capital,
- les perspectives patrimoniales ajustées des risques.
L’effet de la mutualisation est déterminant : ce qu’un investisseur ne peut financer seul peut devenir accessible à un collectif correctement structuré.
Imaginons 1 000 investisseurs diasporiques mobilisant chacun 5 000 € d’épargne volontaire : ensemble, ils réuniraient 5 millions d’euros.
L’enjeu ne serait plus de financer une multitude de petites initiatives indépendantes, mais de concentrer des capacités financières autour d’une stratégie économique commune, capable d’atteindre une masse critique et de créer des synergies entre les entreprises.
Si les entreprises détenues dégagent des bénéfices distribuables, les investisseurs peuvent percevoir des dividendes proportionnels à leurs droits.
Une partie de ces revenus peut ensuite être réinvestie, selon leurs décisions, pour financer de nouveaux actifs.
C’est ainsi qu’une dynamique de capitalisation peut se construire dans la durée.
IV. PASSER À L’ACTION : STRUCTURER DES PROJETS D’ENVERGURE AVEC LES INSTITUTIONS
Cette ambition appelle une coopération entre investisseurs diasporiques, entreprises africaines, banques, institutions de développement et acteurs publics.
Il ne s’agit pas simplement de lancer de nouvelles campagnes de collecte de fonds.
Il s’agit de faire émerger des projets économiques suffisamment structurés pour accueillir des capitaux collectifs et atteindre une échelle significative.
Diaspora Elite Finance propose une démarche pilote articulée autour de quatre chantiers :
| Chantier | Objectif |
| 1. Diagnostic stratégique | Identifier une filière, ses marchés et les possibilités de développement à grande échelle |
| 2. Construction du projet économique | Sélectionner les entreprises et concevoir une stratégie de création, d’acquisition ou de regroupement |
| 3. Architecture du capital | Organiser les investisseurs, la gouvernance, les véhicules juridiques et les scénarios de financement |
| 4. Expérimentation | Évaluer la faisabilité d’une première opération et préparer son éventuel déploiement |
Un programme pourrait, par exemple, viser la constitution progressive d’un groupe agroalimentaire, d’une plateforme logistique ou d’un réseau structuré de services.
Les institutions contribueraient selon leurs compétences : identification des priorités sectorielles, facilitation des démarches administratives, financement, accompagnement des entreprises, ingénierie et sécurisation des opérations.
Les activités réglementées seraient confiées aux établissements et professionnels habilités.
La contribution de Diaspora Elite Finance serait de concevoir et de coordonner l’architecture stratégique du projet, depuis l’analyse économique jusqu’aux scénarios de structuration du capital.
L’objectif est de passer d’une logique de mobilisation ponctuelle de l’épargne à une véritable stratégie d’investissement collectif et de développement d’actifs productifs.
V. MESURER LA PUISSANCE ÉCONOMIQUE PAR LE CAPITAL DÉTENU
Les transferts de fonds restent un indicateur essentiel de la contribution diasporique.
Mais ils ne permettent pas de mesurer sa capacité à devenir un acteur économique de premier plan.
Une stratégie de capitalisation collective appelle d’autres indicateurs :
- Le volume de capital diasporique effectivement mutualisé et investi.
- Le nombre et la taille des entreprises créées, acquises ou développées.
- Les participations et droits de gouvernance détenus.
- La présence des entreprises dans les chaînes de valeur stratégiques.
- La valeur ajoutée, les emplois et les capacités productives générés.
- Les dividendes et plus-values effectivement réalisés.
- Les capitaux réinvestis dans de nouveaux actifs productifs.
Ces indicateurs doivent intégrer les risques, les pertes et les coûts supportés par les investisseurs.
La question ne sera plus seulement : « Combien la diaspora envoie-t-elle en Afrique ? »
Elle deviendra : « Quelle puissance productive et patrimoniale la diaspora parvient-elle à construire collectivement ? »
CONCLUSION : PASSER D’UNE DIASPORA QUI FINANCE À UNE DIASPORA QUI POSSÈDE
La diaspora africaine contribue déjà massivement au soutien économique de ses pays d’origine.
Mais sa puissance potentielle ne réside pas uniquement dans ses transferts. Elle réside aussi dans sa capacité à s’organiser, à investir collectivement et à construire des entreprises capables d’occuper des positions durables dans l’économie.
Il ne s’agit pas de renoncer aux initiatives individuelles, mais de dépasser la fragmentation des capitaux pour faire émerger, par leur structuration collective, des projets d’envergure capables de créer des groupes économiques qui vont peser durablement sur l’économie africaine.
La diaspora soutient durablement des marchés par l’addition de ses contributions individuelles, mais elle n’organise pas suffisamment son capital pour y construire une puissance économique collective.
Et lorsque ces groupes répondent à des besoins réels, créent de la valeur et rémunèrent leurs actionnaires, ils peuvent alimenter une dynamique vertueuse de revenus patrimoniaux et de réinvestissement.
C’est l’ambition du MASCD et de son application économique, le CCD : transformer des ressources dispersées en capital organisé, puis ce capital en propriété productive.
Nous avons longtemps mesuré la contribution de la diaspora à l’Afrique par l’argent qu’elle envoie.
Et si la véritable mesure de la puissance économique de la diaspora n’était plus seulement ce qu’elle transfère à l’Afrique, mais ce qu’elle parvient à y construire et à posséder collectivement ?
Le MASCD et le CCD sont des cadres méthodologiques proposés par Diaspora Elite Finance, destinés à être étudiés et expérimentés. Ils ne constituent ni des offres d’investissement ni des promesses de rendement.
Par Ghislaine BILOGHE MARTINEZ
Fondatrice – DIASPORA ELITE FINANCE
Cabinet d’Architecture du Capital
contact@diasporaelitefinance.com